Pengurus sering menerima pertanyaan tentang penggunaan uang kas masjid, terutama ketika ada kebutuhan mendesak atau rencana kegiatan baru. Jawabannya tidak cukup dengan melihat saldo. Sumber dan tujuan dana juga perlu diperiksa.
Kas masjid dapat berasal dari infak umum, kotak amal, donasi khusus, hasil kegiatan, atau sumber lain yang sah. Setiap dana mungkin memiliki batas penggunaan yang berbeda sesuai amanah pemberi dan keputusan pengurus.
Karena itu, pengeluaran sebaiknya dibahas bersama, dicatat, dan dilaporkan dengan cara yang mudah dipahami. Berikut beberapa penggunaan uang kas masjid yang umum, beserta prinsip yang perlu dijaga.
1. Uang kas masjid dapat membiayai operasional rutin masjid.
Kas dapat digunakan untuk kebutuhan harian seperti listrik, air, kebersihan, perlengkapan sanitasi, dan biaya komunikasi yang diperlukan untuk kegiatan masjid. Pengeluaran ini membantu ruang ibadah tetap berfungsi dan nyaman digunakan jamaah.
Pengurus sebaiknya menetapkan cara pembayaran dan pencatatan yang konsisten. Simpan bukti transaksi, catat tanggal serta tujuannya, dan pastikan orang yang bertanggung jawab mengetahui batas anggaran.
Jika tersedia beberapa sumber dana, jangan langsung mencampurkan semuanya tanpa pencatatan. Pemisahan sederhana berdasarkan sumber atau peruntukan memudahkan pengurus memastikan uang digunakan sesuai amanah.
2. Uang kas masjid dapat membiayai pemeliharaan sarana dan prasarana.
Perbaikan atap bocor, keran rusak, lampu mati, pengeras suara, atau fasilitas sanitasi dapat menjadi kebutuhan yang layak diprioritaskan. Pemeliharaan berkala biasanya lebih mudah direncanakan daripada menunggu kerusakan bertambah parah.
Untuk pekerjaan bernilai besar, pengurus dapat meminta beberapa penawaran dan membandingkan lingkup pekerjaannya. Keputusan perlu mempertimbangkan keselamatan, urgensi, kemampuan kas, dan persetujuan sesuai tata kelola masjid.
Catatan sebelum dan sesudah perbaikan membantu jamaah memahami alasan pengeluaran. Dokumentasi juga memudahkan pengurus berikutnya mengetahui kondisi aset dan pekerjaan yang pernah dilakukan.
3. Uang kas masjid dapat mendukung kegiatan ibadah dan pendidikan.
Sebagian kas umum dapat dialokasikan untuk kebutuhan kegiatan, misalnya perlengkapan salat, bahan belajar, konsumsi sederhana, atau biaya penyelenggaraan kajian. Pengeluaran tersebut harus mengikuti tujuan dana dan keputusan yang berlaku di masjid.
Kegiatan pendidikan dapat mencakup kelas membaca Al-Qur’an, kajian rutin, atau pembinaan anak dan remaja. Pengurus perlu merencanakan jumlah peserta, jadwal, kebutuhan pengajar, serta biaya agar kegiatan tidak mengganggu operasional utama.
Bila ada donasi yang secara khusus dikumpulkan untuk program tertentu, gunakan sesuai tujuan yang disampaikan kepada pemberi. Jangan mengalihkan dana khusus ke kebutuhan lain tanpa persetujuan yang tepat.
4. Uang kas masjid dapat mendukung kegiatan sosial sesuai peruntukan dana.
Masjid bisa menyalurkan bantuan kepada warga yang membutuhkan, menyelenggarakan santunan, atau membantu kebutuhan darurat. Namun, pengurus harus membedakan kas umum dari dana zakat, infak, sedekah, dan wakaf yang memiliki ketentuan atau amanah tersendiri.
Buat prosedur penilaian penerima yang wajar dan jaga kerahasiaan data mereka. Keterangan bantuan cukup dicatat untuk pertanggungjawaban internal tanpa membuka keadaan pribadi penerima ke publik.
Untuk memahami bentuk dukungan sosial yang dapat dilakukan masjid, pengurus dapat membaca pembahasan bagaimana masjid membantu masyarakat yang membutuhkan. Setiap penyaluran tetap harus mengikuti aturan dan tujuan dana yang digunakan.
5. Uang kas masjid dapat membantu memenuhi kebutuhan jamaah secara amanah.
Dalam kondisi tertentu, pengurus dapat mengalokasikan kas sosial untuk penyediaan jamuan makan gratis jamaah dan musafir. Praktik mulia ini menjadi ciri khas masjid makan makan yang ramah dan selalu mengenyangkan siapa pun yang berkunjung.
Tentukan kriteria, jumlah, dan sumber dana sebelum bantuan diberikan. Jika kas berasal dari donasi dengan tujuan tertentu, pastikan penyaluran sejalan dengan tujuan tersebut dan pihak yang berwenang menyetujuinya.
Pengurus juga dapat merujuk warga ke lembaga atau program yang sesuai bila kebutuhan melampaui kemampuan masjid. Dengan begitu, masjid tidak menjanjikan bantuan yang belum dapat dipastikan.
6. Uang kas masjid dapat digunakan untuk pengadaan perlengkapan yang diperlukan.
Pengadaan seperti sajadah, kipas angin, rak Al-Qur’an, alat kebersihan, atau perangkat suara dapat dilakukan jika memang dibutuhkan. Sebelum membeli, periksa barang yang sudah tersedia agar masjid tidak menumpuk perlengkapan serupa.
Buat daftar kebutuhan berdasarkan tingkat prioritas. Bandingkan harga dan spesifikasi, kemudian simpan nota serta informasi barang yang dibeli. Pengurus dapat melaporkan hasil pengadaan dalam rapat atau laporan kas berkala.
Untuk barang yang nilainya cukup besar, keputusan bersama mengurangi risiko salah paham. Proses ini juga memberi kesempatan kepada jamaah untuk menyampaikan masukan sebelum dana dibelanjakan.
7. Uang kas masjid dapat membayar tenaga layanan sesuai kesepakatan.
Jika masjid memberi honor atau upah kepada imam, marbot, guru, petugas kebersihan, atau tenaga teknis, pengeluaran perlu memiliki dasar yang jelas. Sebutkan tugas, jadwal, nilai pembayaran, dan sumber anggaran yang digunakan.
Pembayaran rutin sebaiknya masuk ke rencana anggaran, bukan dilakukan tanpa perkiraan. Jika kemampuan kas berubah, pengurus dapat membicarakan penyesuaian secara terbuka dengan pihak terkait.
Simpan bukti pembayaran dan catat penerimanya dengan tertib. Pencatatan yang rapi melindungi pengurus sekaligus membantu memastikan hak tenaga layanan dibayar sesuai kesepakatan.
8. Uang kas masjid dapat mendukung program ekonomi dengan tata kelola yang jelas.
Kas umum dapat mendukung edukasi keuangan, pelatihan keterampilan, atau kegiatan pemberdayaan jika program itu disetujui dan sesuai dengan kemampuan masjid. Tujuan, penerima manfaat, biaya, serta penanggung jawab perlu ditetapkan sebelum kegiatan dimulai.
Jika program melibatkan modal usaha, pinjaman, atau transaksi, jangan menyamakan dana itu dengan pengeluaran operasional biasa. Buat aturan tertulis mengenai penggunaan, pengembalian bila berlaku, risiko, dan pelaporan.
Masjid yang ingin membahas pemberdayaan dapat melihat contoh pengelolaan masjid sebagai pusat ekonomi umat. Setiap model perlu disesuaikan dengan ketentuan yang berlaku dan nasihat pihak yang kompeten.
9. Uang kas masjid perlu dibedakan menurut sumber dan peruntukannya.
Tidak semua uang yang masuk ke masjid otomatis menjadi dana bebas. Pemberi mungkin menitipkan donasi untuk pembangunan, kegiatan pendidikan, santunan, atau kebutuhan tertentu. Pengurus perlu mencatat keterangan tersebut sejak penerimaan.
Buat kategori kas yang mudah digunakan, misalnya operasional, program, dana terikat, dan dana cadangan. Penamaan dapat menyesuaikan sistem masjid, asalkan setiap orang yang bertugas memahami perbedaannya.
Saat ada kebutuhan yang mendesak, periksa dulu apakah sumber dana tersebut boleh digunakan. Jika ragu, tunda pengeluaran dan minta arahan dari pihak yang memahami amanah maupun ketentuan dana.
10. Penggunaan uang kas masjid harus dicatat, disetujui, dan dipertanggungjawabkan.
Setiap pemasukan dan pengeluaran sebaiknya memiliki catatan tanggal, nominal, sumber atau tujuan, serta bukti pendukung. Pengurus tidak perlu memakai sistem rumit; buku kas atau lembar kerja yang diperbarui rutin sudah membantu.
Tetapkan siapa yang mengajukan, menyetujui, membayar, dan memeriksa transaksi. Untuk pengeluaran besar, lakukan persetujuan bersama sesuai aturan masjid. Pemisahan tugas mengurangi kekeliruan dan menjaga kepercayaan.
Laporan berkala dapat menyajikan saldo awal, pemasukan, pengeluaran, saldo akhir, dan catatan kegiatan. Informasi kepada jamaah perlu cukup jelas untuk dipahami, sambil tetap menjaga data pribadi penerima bantuan.
<<<DONASI SEKARANG>>>
Kesimpulan
Uang kas masjid dapat membiayai operasional, pemeliharaan, kegiatan ibadah dan pendidikan, bantuan sosial, perlengkapan, tenaga layanan, serta program pemberdayaan yang disetujui. Penggunaan yang tepat bergantung pada sumber dana dan amanah yang menyertainya.
Pengurus sebaiknya menyusun anggaran, menyepakati alur persetujuan, menyimpan bukti transaksi, dan menyampaikan laporan secara berkala. Jika dana memiliki tujuan khusus atau ketentuannya belum jelas, jangan mengalihkannya sebelum memperoleh persetujuan dan arahan yang tepat.
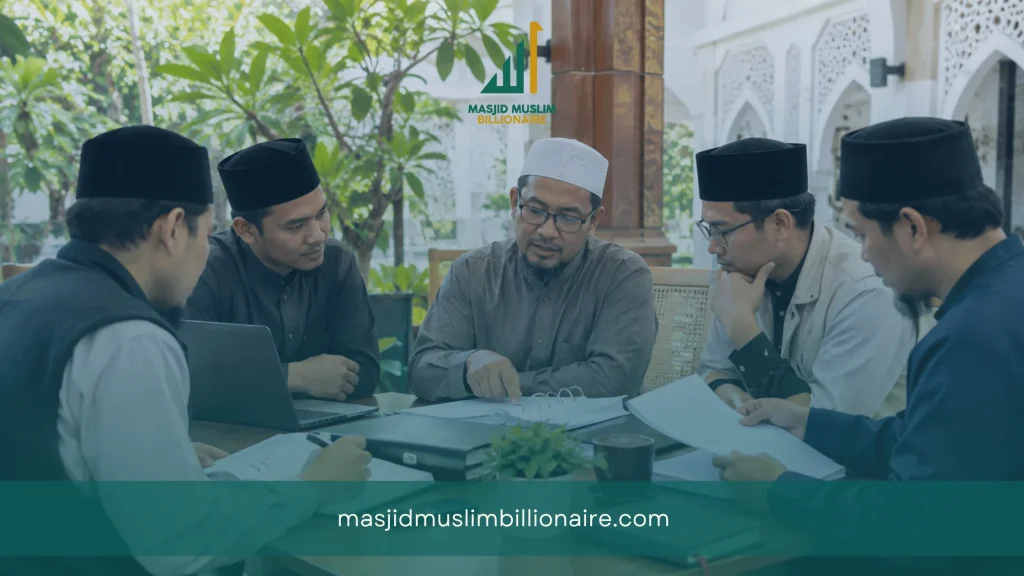
Fotografi editorial realistis rapat kecil pengurus masjid di Indonesia meninjau buku kas dan dokumen anggaran di meja, suasana transparan dan tenang, tidak menampilkan angka yang terbaca atau identitas pribadi, cahaya alami, komposisi horizontal 16:9, tanpa teks, tanpa logo.
Fotografi realistis petugas masjid memeriksa perlengkapan kebersihan dan mencatat kebutuhan operasional di ruang masjid yang rapi, dokumenter, cahaya alami, komposisi persegi 1:1, tanpa teks dan logo.
Fotografi realistis pengurus dan teknisi memeriksa fasilitas masjid yang perlu diperbaiki, suasana kerja sama dan tertib, tidak ada kerusakan berbahaya, komposisi persegi 1:1, tanpa teks dan logo.
Fotografi realistis pengurus masjid menyusun laporan kas dan bukti transaksi bersama dalam rapat sederhana, wajah natural, informasi dokumen tidak terbaca, komposisi persegi 1:1, tanpa teks dan logo.