Banyak orang ingin mengatur uang dengan lebih tenang, tetapi bingung menentukan batas antara kebutuhan, keinginan, kewajiban, dan kepedulian sosial. Cara Mengelola Keuangan Menurut Islam membantu menyusun keputusan berdasarkan tanggung jawab, bukan sekadar mengejar jumlah saldo.
Keuangan yang sehat dimulai dari niat yang lurus dan sumber pemasukan yang halal. Setelah itu, seseorang perlu mengatur pengeluaran, mencatat transaksi, menyiapkan perlindungan untuk masa sulit, serta menggunakan harta tanpa berlebihan.
Islam tidak memisahkan ibadah dari cara seseorang memperoleh, menyimpan, dan membelanjakan harta. Karena itu, pengelolaan keuangan perlu memperhatikan amanah kepada keluarga, kewajiban sosial, serta dampak keputusan ekonomi terhadap orang lain.
Berikut sepuluh langkah praktis yang dapat membantu keluarga, pekerja, pelaku usaha, dan komunitas menyusun kebiasaan finansial yang lebih tertib sesuai nilai Islam.
1. Menata Niat dan Amanah
Uang dalam pandangan seorang Muslim bukan sekadar alat untuk memenuhi keinginan. Harta perlu diperlakukan sebagai amanah yang penggunaannya akan dipertanggungjawabkan melalui pilihan sumber, tujuan, dan cara membelanjakannya.
Niat yang tertata membuat anggaran lebih realistis. Seseorang dapat bekerja untuk memenuhi kebutuhan keluarga, menjaga kehormatan diri, membantu sesama, dan mendukung kegiatan baik tanpa menjadikan kekayaan sebagai ukuran utama keberhasilan.
Tulis tujuan keuangan dalam kalimat sederhana, lalu hubungkan setiap pengeluaran dengan tujuan tersebut. Kebiasaan ini membantu membedakan keputusan yang bernilai dari pembelian spontan yang hanya mengikuti suasana hati.
2. Memilih Pemasukan yang Halal
Langkah berikutnya adalah memeriksa sumber pemasukan. Pekerjaan, honor, komisi, dan keuntungan usaha perlu berasal dari kegiatan yang halal, jelas akadnya, serta tidak merugikan pihak lain melalui penipuan atau manipulasi.
Dalam praktiknya, pemeriksaan dapat dimulai dari kontrak kerja, cara menjual produk, transparansi harga, dan pemenuhan janji kepada pelanggan. Pelaku usaha juga perlu memisahkan keuntungan yang sah dari transaksi yang masih meragukan.
Jika muncul keraguan, jangan menutupinya dengan alasan kebutuhan. Pelajari muamalah dalam Islam dari sumber tepercaya dan tanyakan kepada ahli yang memahami persoalan tersebut sebelum mengambil keputusan finansial.
3. Menetapkan Prioritas Kebutuhan Keluarga
Susun pengeluaran berdasarkan tingkat kepentingan. Makanan, tempat tinggal, kesehatan, pendidikan, transportasi, dan kewajiban keluarga biasanya perlu ditempatkan sebelum hiburan, gaya hidup, atau barang yang belum mendesak.
Prioritas tidak berarti menghapus seluruh kesenangan. Islam memberi ruang untuk menikmati rezeki secara wajar, tetapi mendorong keseimbangan agar keinginan tidak mengganggu kebutuhan pokok dan tanggung jawab yang lebih penting.
Gunakan pertanyaan sederhana sebelum membeli: apakah barang ini diperlukan, apakah waktunya tepat, dan apakah pembelian ini mengurangi kemampuan memenuhi kewajiban? Pertanyaan tersebut membantu menahan israf tanpa membuat hidup terasa sempit.
4. Menyusun Anggaran Bulanan Realistis
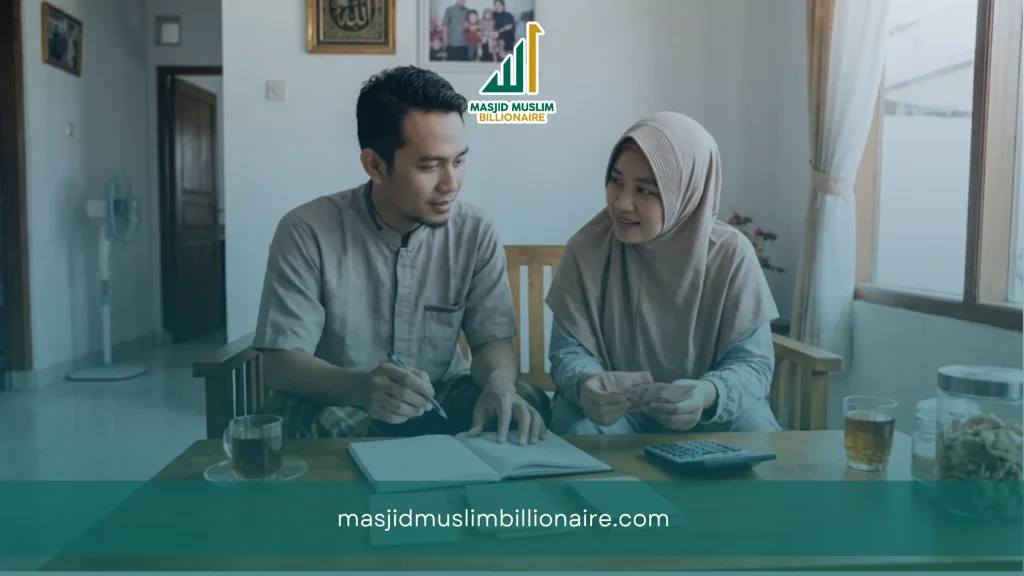
Anggaran sebaiknya dibuat berdasarkan pemasukan yang benar-benar diterima, bukan perkiraan optimistis. Catat pendapatan rutin dan tidak rutin, lalu bagi ke dalam kebutuhan rumah tangga, tabungan, perlindungan, kewajiban, dan ruang berbagi.
Buat batas belanja untuk setiap kategori, kemudian tinjau kembali pada akhir periode. Anggaran yang baik tidak harus rumit. Yang penting, angka tersebut mudah dipahami, dapat dijalankan, dan disesuaikan ketika kondisi keluarga berubah.
Jangan memasukkan seluruh pemasukan ke dalam rencana konsumsi. Sisakan ruang untuk biaya tak terduga, perawatan barang, kebutuhan keluarga, serta sedekah agar keputusan berbagi tidak selalu menunggu sisa uang.
5. Mencatat Arus Keuangan Rutin
Pencatatan membuat kebiasaan finansial terlihat jelas. Tulis tanggal, sumber atau tujuan transaksi, nominal, dan kategori secara konsisten, baik menggunakan buku kecil maupun aplikasi yang mudah dipakai.
Banyak kebocoran anggaran berasal dari transaksi kecil yang tidak terasa ketika dilakukan. Dengan catatan, seseorang dapat menemukan pola belanja, menilai keputusan sebelumnya, dan memperbaiki kategori yang terus melampaui batas.
Pencatatan juga membantu menjaga amanah ketika uang dikelola bersama pasangan, keluarga, organisasi, atau masjid. Transparansi tidak harus menunggu masalah muncul, karena data sederhana sudah cukup untuk membuka pembicaraan yang sehat.
6. Menyiapkan Dana Darurat Keluarga
Dana darurat berfungsi sebagai penyangga ketika pendapatan terganggu atau kebutuhan penting muncul tiba-tiba. Contohnya termasuk biaya kesehatan, perbaikan tempat tinggal, kehilangan pekerjaan, atau kebutuhan keluarga yang tidak dapat ditunda.
Simpan dana ini di tempat yang aman dan mudah dicairkan, tetapi tidak bercampur dengan uang belanja harian. Tetapkan aturan penggunaan agar dana darurat tidak habis untuk diskon, hiburan, atau pembelian yang sebenarnya bisa ditunda.
Besarnya dana perlu disesuaikan dengan tanggungan, kestabilan pendapatan, dan kondisi rumah tangga. Bangun secara bertahap melalui setoran berkala, lalu isi kembali setelah digunakan untuk kebutuhan yang benar-benar mendesak.
7. Mengelola Utang dengan Disiplin
Utang perlu diperlakukan sebagai tanggung jawab, bukan tambahan pendapatan. Sebelum berutang, periksa tujuan, kemampuan membayar, biaya yang menyertai, dan dampaknya terhadap kebutuhan keluarga dalam periode berikutnya.
Buat daftar seluruh kewajiban, tanggal pembayaran, serta pihak yang harus menerima pelunasan. Prioritaskan pembayaran sesuai kesepakatan dan hindari mengambil utang baru hanya untuk menutup kebiasaan konsumtif yang berulang.
Komunikasi yang jujur penting ketika kemampuan membayar berubah. Sampaikan kondisi kepada pihak terkait, susun rencana yang masuk akal, dan jangan menjanjikan tanggal pelunasan yang tidak mampu dipenuhi.
8. Memahami Investasi yang Dipilih
Investasi sebaiknya dilakukan setelah kebutuhan pokok, kewajiban, dan dana perlindungan tertata. Jangan membeli produk hanya karena ajakan teman, tren media sosial, atau janji keuntungan yang terdengar terlalu mudah.
Pelajari cara kerja produk, risiko kehilangan, biaya, jangka waktu, likuiditas, dan pihak yang mengelolanya. Pilih instrumen yang dapat dipahami, sesuai kemampuan menanggung risiko, serta tidak mengandung unsur yang bertentangan dengan prinsip yang diyakini.
Hindari keputusan yang memaksa seseorang berutang demi berinvestasi. Bila penjelasan produk belum jelas, menunda pembelian adalah pilihan yang lebih aman daripada mengikuti rekomendasi tanpa pemahaman.
9. Menunaikan Zakat dan Sedekah
Pengelolaan harta perlu memberi ruang bagi zakat sesuai ketentuan yang berlaku dan sedekah sesuai kemampuan. Pisahkan pencadangan tersebut dalam anggaran agar kewajiban dan kebiasaan berbagi tidak bergantung pada sisa belanja.
Sedekah dapat diarahkan kepada kebutuhan yang jelas, seperti pangan, pendidikan, kesehatan, atau dukungan bagi keluarga yang sedang kesulitan. Pilih penyaluran yang amanah dan simpan catatan agar pemberian dilakukan secara tertib.
Semangat berbagi juga dapat tumbuh melalui kegiatan komunitas. Di masjid makan makan, misalnya, kepedulian dapat diwujudkan melalui jamuan jamaah, dukungan santri, dan bantuan bagi dhuafa sesuai kemampuan pengelola serta donatur.
Pelajari muamalah dalam Islam dan pertimbangkan pembinaan melalui Pondok CEO agar niat berbagi berjalan bersama tanggung jawab. Berbagi tidak harus menunggu kaya, tetapi tetap perlu dilakukan tanpa mengabaikan kebutuhan wajib keluarga.
10. Memisahkan Uang Pribadi Usaha
Pemilik usaha perlu memisahkan uang pribadi dan uang bisnis sejak awal. Gunakan rekening, dompet, atau catatan berbeda untuk modal, pemasukan penjualan, biaya operasional, gaji pemilik, dan pengambilan pribadi.
Pemisahan tersebut membuat kinerja usaha lebih mudah dibaca dan mencegah modal terpakai untuk kebutuhan rumah tangga. Kebiasaan ini juga memperkuat transparansi ketika usaha melibatkan pasangan, karyawan, mitra, atau anggota keluarga.
Pelajari bisnis ala Islam agar transaksi, akad, harga, dan hubungan dengan mitra dibangun secara adil. Jika usaha berkembang, dukungan komunitas dan masjid dapat membantu melalui edukasi, pasar jamaah, atau ruang pertemuan yang dikelola secara bertanggung jawab.
Kebiasaan finansial yang tertib lebih mudah dijaga ketika lingkungan ikut mendukung. Gagasan masjid sebagai pusat ekonomi umat mendorong tempat belajar, berbagi pengalaman, dan kepedulian ekonomi tanpa mencampuradukkan dana pribadi dengan dana sosial.
<<<DONASI SEKARANG>>>
Kesimpulan
Cara mengelola keuangan menurut Islam dimulai dari niat dan amanah, lalu diterapkan melalui pemasukan halal, prioritas kebutuhan, anggaran, pencatatan, dana darurat, pengelolaan utang, dan investasi yang dipahami.
Zakat dan sedekah perlu mendapat tempat yang jelas dalam rencana keuangan, sementara sikap anti-israf menjaga agar konsumsi tidak melampaui kemampuan. Pemisahan uang pribadi dan usaha juga membantu menjaga kejujuran serta keberlanjutan pengelolaan harta.
Mulailah dari satu kebiasaan yang paling mudah dilakukan minggu ini, seperti mencatat transaksi atau memisahkan rekening usaha. Setelah itu, bangun sistem sedikit demi sedikit bersama keluarga dan komunitas masjid agar tanggung jawab finansial menjadi budaya yang nyata.
Untuk mendukung kepedulian kepada santri, yatim, dhuafa, dan para penghafal Al-Qur’an, Anda dapat berpartisipasi melalui program donasi MMB sesuai kemampuan dan pertimbangan pribadi.