Muamalah dalam Islam membimbing cara manusia bertransaksi, bekerja sama, menggunakan harta, dan memenuhi hak orang lain. Pembahasannya dekat dengan belanja harian, pekerjaan, usaha, pinjaman, serta kegiatan sosial di lingkungan sekitar.
Prinsip muamalah membantu seseorang menilai bukan hanya keuntungan, tetapi juga kejelasan, keadilan, kerelaan, dan dampak sebuah keputusan. Karena bentuk transaksi terus berkembang, pemahaman dasar perlu disertai ketelitian terhadap rincian setiap akad.
Artikel ini membahas penerapan muamalah secara praktis tanpa menyederhanakan persoalan yang memiliki perbedaan pendapat. Untuk kasus khusus atau akad yang rumit, masyarakat dapat berkonsultasi dengan ahli syariah yang kompeten.
1. Muamalah Mengatur Transaksi Sehari Hari
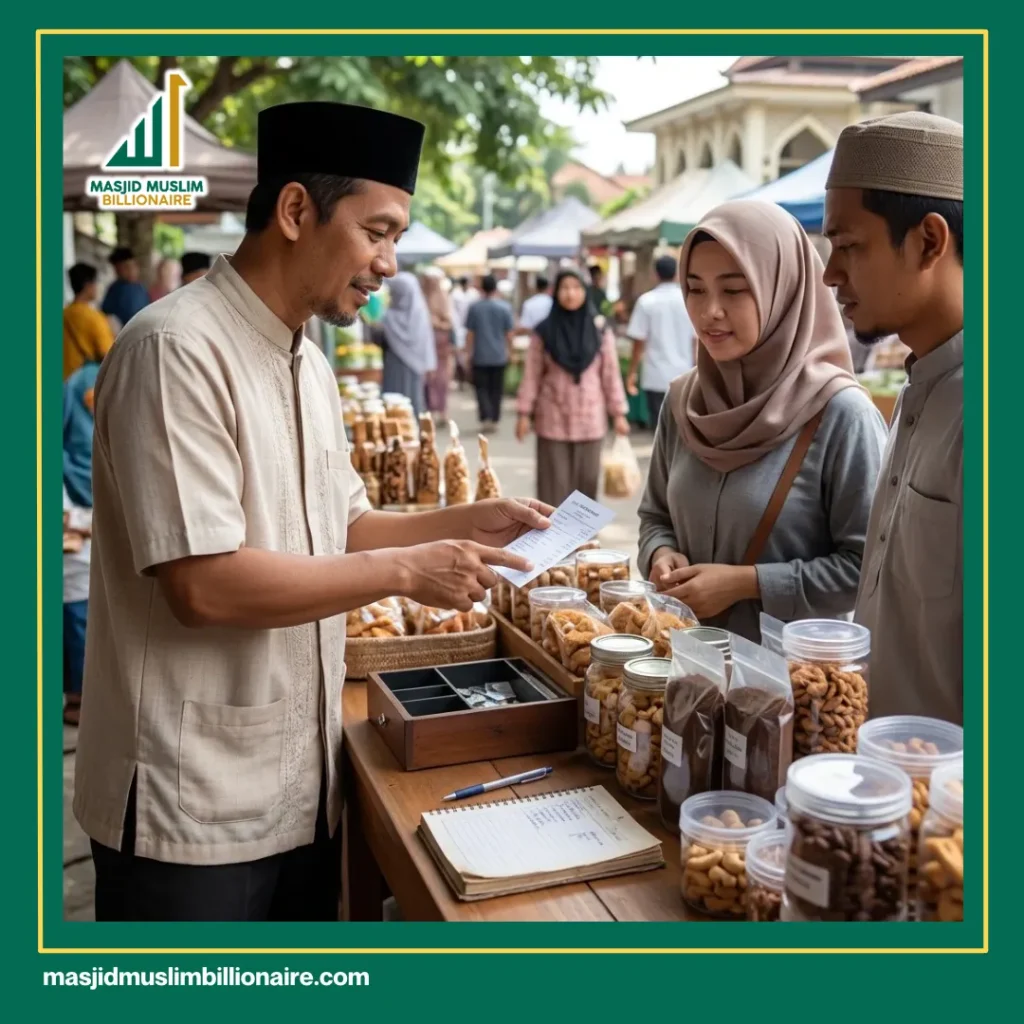
Transaksi terjadi ketika seseorang membeli makanan, membayar jasa, menyewa tempat, atau menjual barang. Muamalah mengarahkan agar pertukaran tersebut berlangsung atas dasar kerelaan, informasi yang cukup, dan tujuan yang dibenarkan.
Penjual perlu menjelaskan kondisi barang, harga, cara pembayaran, serta waktu penyerahan. Pembeli juga wajib membayar sesuai kesepakatan dan tidak memanfaatkan kesalahan penjual untuk memperoleh keuntungan yang bukan haknya.
Kebiasaan sederhana seperti meminta bukti pembayaran, membaca ketentuan, dan menyimpan percakapan pesanan dapat mencegah perselisihan. Sikap tertib ini relevan untuk transaksi di pasar, toko, maupun platform digital.
2. Akad Menjelaskan Hak dan Kewajiban
Akad merupakan kesepakatan yang menjelaskan hubungan para pihak dalam transaksi. Isinya perlu menunjukkan objek, nilai, mekanisme pembayaran, jangka waktu, tanggung jawab, dan cara menyelesaikan masalah bila pelaksanaan tidak sesuai rencana.
Kesepakatan lisan dapat dipahami dalam transaksi sederhana, tetapi pencatatan lebih aman untuk urusan bernilai besar atau berjangka panjang. Dokumen membantu setiap pihak mengingat janji dan mengurangi ruang salah tafsir.
Nama akad saja tidak cukup untuk menilai praktiknya. Masyarakat perlu melihat aliran uang, pembagian risiko, kepemilikan barang, serta kewajiban nyata agar substansi kesepakatan tidak bertentangan dengan label yang digunakan.
3. Kehalalan Menjadi Dasar Pertukaran Harta
Muamalah menempatkan kehalalan barang, jasa, dan cara memperoleh keuntungan sebagai dasar. Usaha yang baik tidak hanya menawarkan manfaat, tetapi juga menghindari objek terlarang, penipuan, manipulasi, serta pengambilan hak orang lain.
Pelaku usaha dapat memeriksa bahan, proses, pemasok, promosi, dan sumber pendanaan secara berkala. Pemeriksaan ini membantu menjaga konsistensi antara produk yang ditawarkan, informasi kepada konsumen, dan nilai Islam yang ingin diterapkan.
Konsumen pun memiliki tanggung jawab memilih dengan sadar sesuai kemampuan. Keinginan mendapatkan harga murah sebaiknya tidak mendorong pembelian barang yang asalnya tidak jelas atau mendukung praktik yang merugikan pihak lain.
4. Riba Perlu Dikenali dan Dihindari
Riba perlu dipahami melalui struktur transaksi, bukan sekadar istilah yang dipakai dalam promosi. Tambahan yang disyaratkan dalam pinjaman menjadi perhatian utama, sehingga calon pengguna perlu membaca biaya, kewajiban, dan konsekuensi keterlambatan.
Produk keuangan modern dapat memiliki susunan yang kompleks. Sebelum menyetujui pembiayaan, seseorang sebaiknya menanyakan dasar akad, total pembayaran, kepemilikan aset, denda, serta pihak yang menanggung risiko selama masa perjanjian.
Pada rincian tertentu yang diperselisihkan, penilaian sebaiknya tidak dilakukan secara serampangan. Pendapat ahli yang memahami fikih muamalah sekaligus mekanisme produk dapat membantu masyarakat mengambil keputusan dengan lebih hati-hati.
5. Gharar Dicegah dengan Informasi Jelas
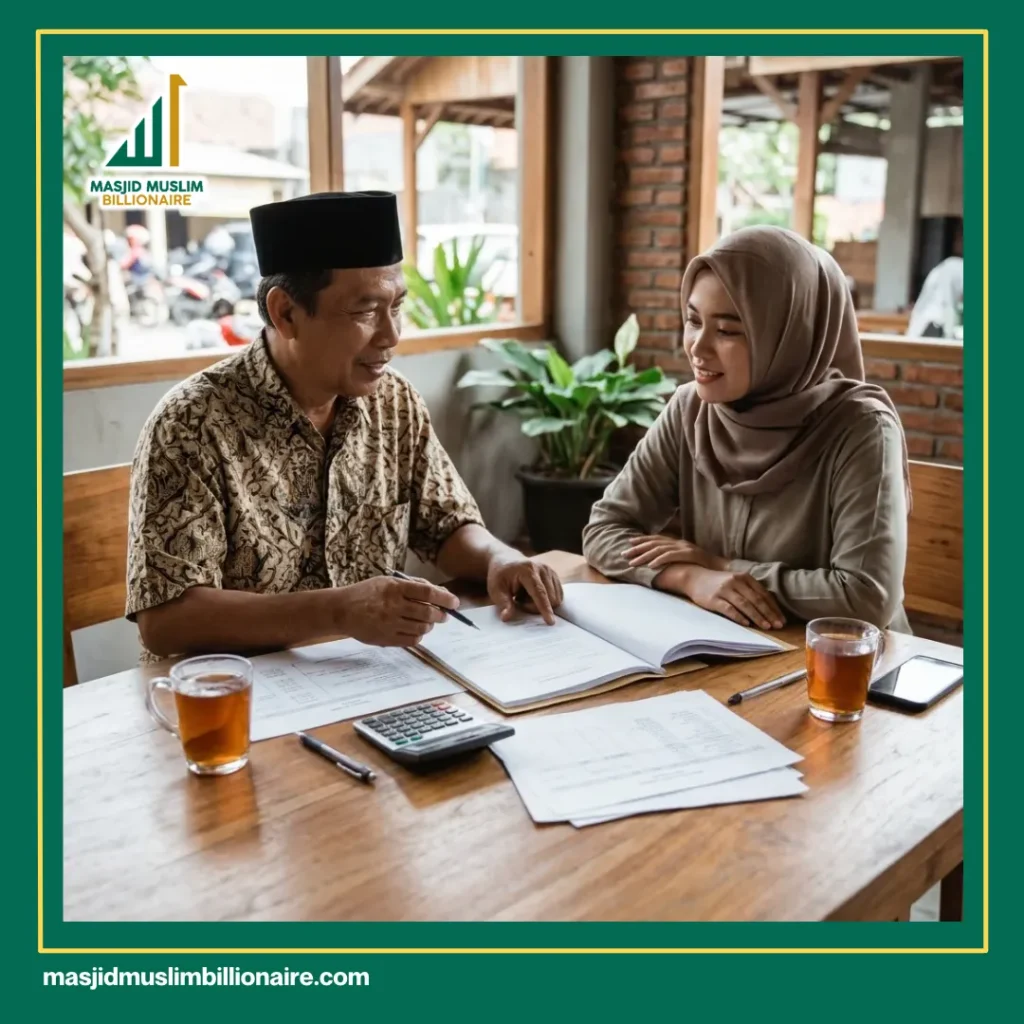
Gharar berkaitan dengan ketidakjelasan yang dapat menimbulkan sengketa atau kerugian tidak wajar. Masalah ini dapat muncul pada kondisi barang, jumlah, kualitas, kemampuan menyerahkan, harga akhir, maupun waktu pelaksanaan transaksi.
Dalam penjualan daring, foto yang sesuai, deskripsi rinci, ukuran, kebijakan pengembalian, dan perkiraan pengiriman membantu mengurangi ketidakpastian. Penjual sebaiknya tidak menyembunyikan cacat yang dapat memengaruhi keputusan pembeli.
Tidak setiap ketidakpastian otomatis memiliki penilaian yang sama karena konteks dan tingkat pengaruhnya berbeda. Jika objek atau mekanisme sulit dipahami, menunda persetujuan sampai informasi lengkap merupakan langkah yang bijaksana.
6. Utang Menuntut Catatan dan Amanah
Utang dapat menjadi sarana saling membantu ketika kebutuhan mendesak muncul, tetapi membawa kewajiban yang serius. Peminjam perlu menilai kemampuan membayar, menjelaskan kebutuhan secara jujur, dan mematuhi waktu yang disepakati.
Pencatatan jumlah, tanggal, jadwal pembayaran, serta saksi bila diperlukan melindungi hubungan kedua pihak. Catatan bukan tanda hilangnya kepercayaan, melainkan ikhtiar agar ingatan dan pemahaman tidak berbeda kemudian hari.
Pemberi utang sebaiknya tidak mempermalukan peminjam dan dapat mempertimbangkan kelonggaran ketika benar-benar kesulitan. Peminjam yang mampu juga tidak patut menunda pembayaran atau menghilang tanpa komunikasi yang bertanggung jawab.
7. Kerja Sama Memerlukan Kesepakatan Adil
Kerja sama usaha memungkinkan modal, keterampilan, jaringan, dan tenaga dipadukan untuk mencapai tujuan bersama. Sejak awal, para pihak perlu memahami kontribusi, wewenang, pembagian hasil, risiko, serta batas penggunaan aset.
Pembagian keuntungan perlu mengikuti kesepakatan yang dipahami bersama, sedangkan penanganan kerugian bergantung pada bentuk akad dan sebab terjadinya. Kelalaian, pelanggaran, dan risiko usaha biasa tidak seharusnya dicampuradukkan.
Laporan berkala, akses terhadap catatan, dan forum evaluasi membuat kerja sama lebih sehat. Jika muncul perbedaan, penyelesaian dapat dimulai melalui musyawarah berdasarkan dokumen, bukti transaksi, dan tanggung jawab masing-masing.
8. Hak Konsumen Wajib Dihormati
Hak konsumen mencakup informasi yang benar mengenai mutu, harga, manfaat, risiko, dan ketentuan layanan. Promosi sebaiknya tidak melebihkan hasil, menciptakan tekanan palsu, atau menyembunyikan biaya yang baru terlihat setelah pembayaran.
Ketika barang cacat atau layanan tidak sesuai, penjual perlu menyediakan mekanisme pengaduan yang jelas. Pilihan perbaikan, penggantian, atau pengembalian dana dapat disesuaikan dengan kesepakatan dan kondisi transaksi secara adil.
Konsumen juga perlu menyampaikan keluhan dengan bukti dan bahasa yang proporsional. Ulasan seharusnya menggambarkan pengalaman secara jujur, bukan menjadi alat ancaman untuk meminta keuntungan tambahan di luar haknya.
9. Zakat dan Sedekah Menguatkan Kepedulian
Zakat dan sedekah menghubungkan aktivitas ekonomi dengan kepedulian sosial. Zakat memiliki ketentuan khusus mengenai harta, penerima, dan perhitungannya, sedangkan sedekah memberi ruang luas untuk membantu sesuai kemampuan.
Pengelolaan dana umat memerlukan pencatatan, penyaluran tepat sasaran, dan laporan yang mudah dipahami. Transparansi menjaga kepercayaan serta membantu donatur mengetahui bahwa amanah digunakan sesuai tujuan program yang disampaikan.
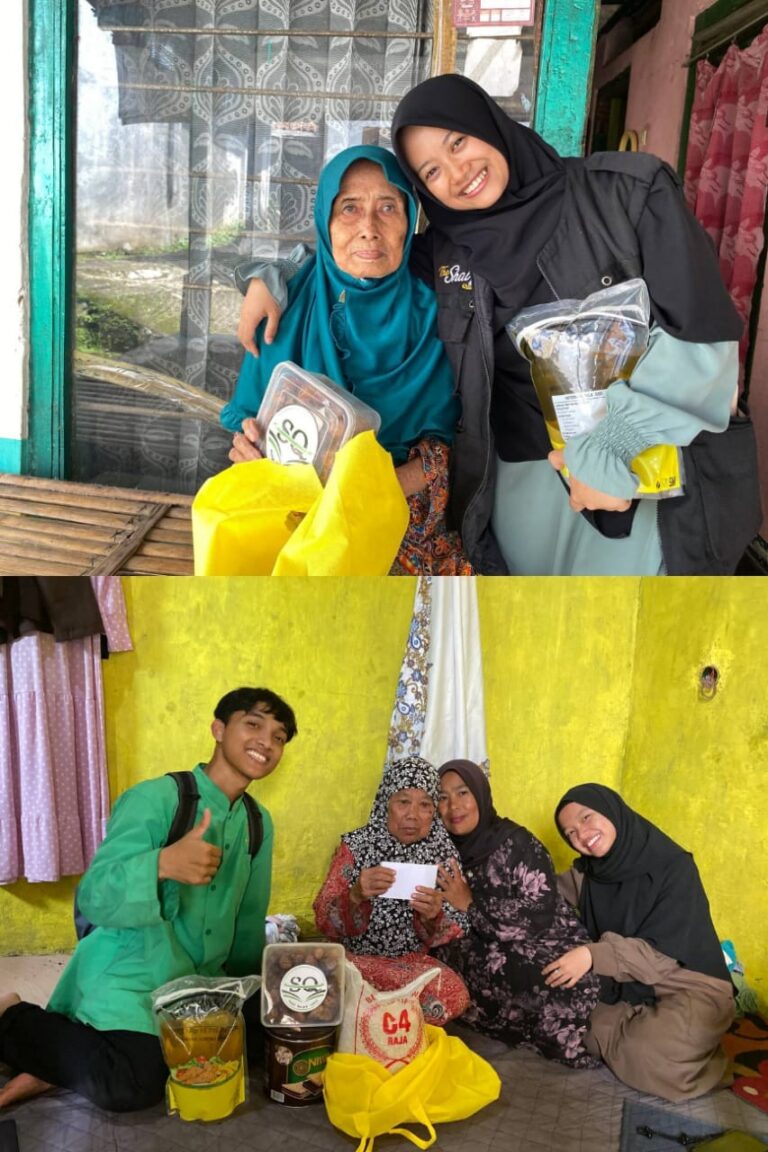
Tradisi masjid makan makan melalui jamuan jamaah atau bantuan pangan dapat menjadi pintu kepedulian yang dekat. Kegiatan tersebut tetap perlu dikelola tertib agar manfaatnya merata dan martabat penerima terjaga.
10. Masjid Mengedukasi Ekonomi Umat
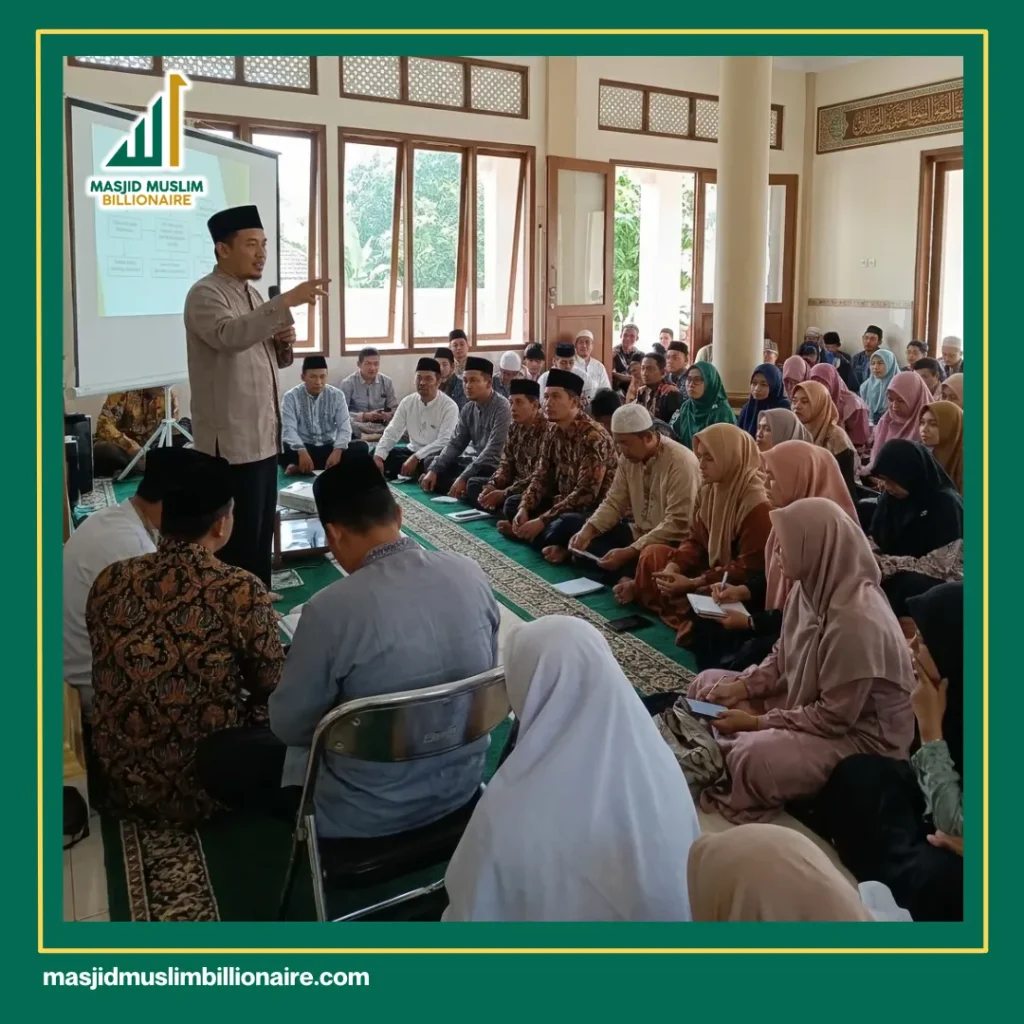
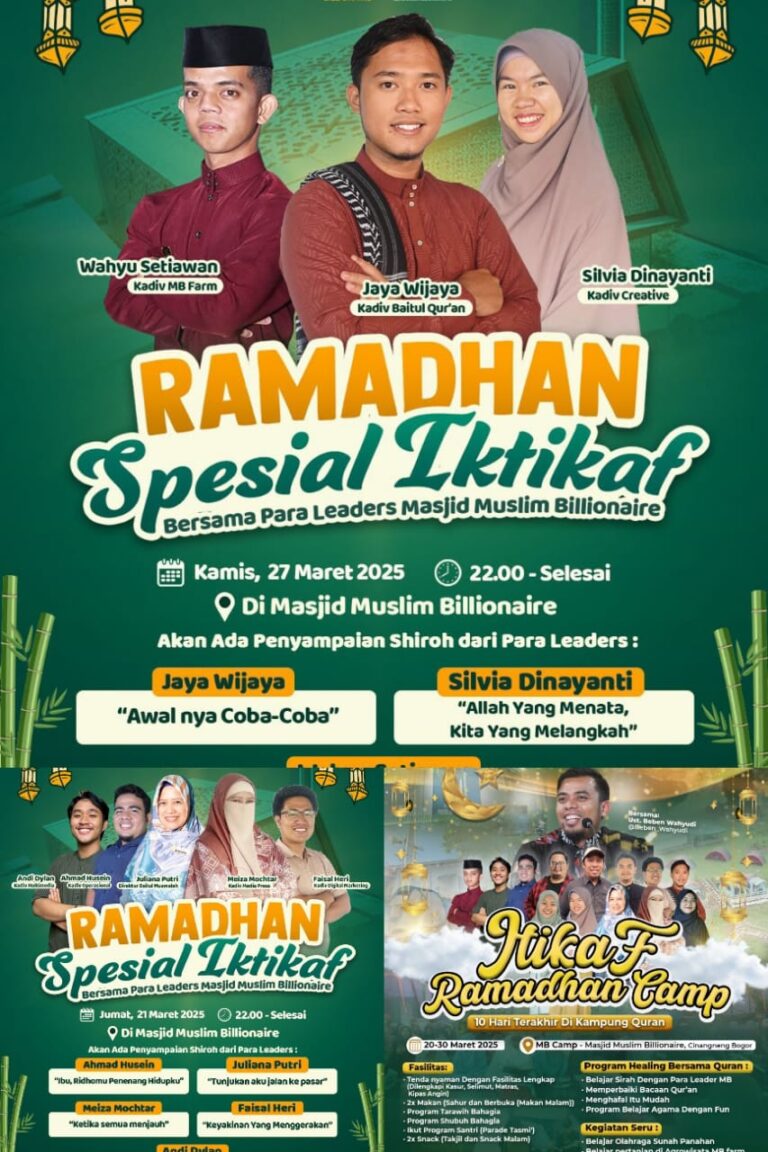
Masjid dapat menghadirkan edukasi ekonomi umat melalui kelas akad, pencatatan utang, pengelolaan usaha, zakat, dan perlindungan konsumen. Materinya perlu praktis agar jamaah mampu menerapkannya dalam keputusan sehari-hari.
Pendampingan UMKM, bazar yang tertib, konsultasi dasar, serta pembinaan etika bisnis dapat mempertemukan ilmu dengan kebutuhan nyata. Masjid juga dapat mengundang praktisi dan ahli syariah untuk membahas kasus secara bertanggung jawab.
Program seperti Baitul Muamalah dapat diarahkan menjadi ruang belajar, bukan tempat memberi putusan terburu-buru. Dengan dokumentasi dan rujukan yang jelas, masjid membantu jamaah mengenali risiko sebelum menandatangani akad penting.
<<<DONASI SEKARANG>>>
Kesimpulan
Muamalah dalam Islam menghadirkan panduan praktis untuk menjaga kehalalan, kejelasan, keadilan, dan amanah dalam aktivitas ekonomi. Prinsip tersebut dapat dimulai dari membaca akad, mencatat utang, menjelaskan barang, dan memenuhi hak pihak lain.
Masjid dapat memperkuat penerapannya melalui pendidikan ekonomi, pendampingan usaha, serta pengelolaan zakat dan sedekah yang transparan. Dukungan bagi santri yatim, dhuafa, dan penghafal Al-Qur’an juga menjadi bentuk kepedulian yang dapat ditunaikan bersama.